
5期目の成果その18
⑲ 改選前に確約していた税金などのクレジット決済が実現した(R4年5月~)
税金や保険料の収納の方法としてクレジット決済を加えるように提案したのは4期目のことだった。令和4年度からクレジット決済(のみならずスマホなどのバーコード決済)が可能になり、利用者の利便性は高まったと言える。
しかしこれでゴールではない。まったくゴールにはほど遠い。
私の言う「クレジット決済推奨」の本質は…固定資産税、国民健康保険税、後期高齢者保険税、介護保険料、水道料金などのような『定期的に市に支払いが発生するもの』を「口座引き落とし」契約のように「クレジットカード引き落とし」契約にすることを推し進めていくことである。
文字で書くととても複雑で長文になるので基本的には以下の図で説明に代えたい。
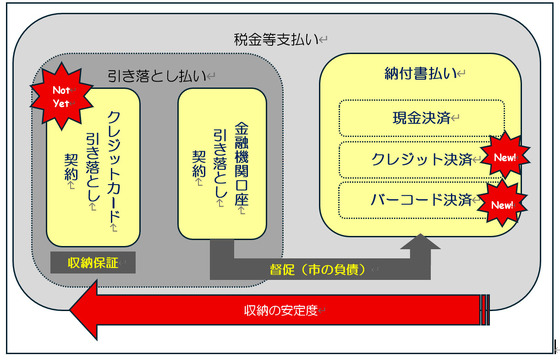
平戸市がはじめた「クレジット決済」(または「バーコード決済」)は納付書払いの1バリエーションである。
支払いをする人は支払額+振込手数料を負担することになる。市もこれらの決済方法を実現するためにシステムなどの費用がかかっている。この時点では市民も市もlose-lose。
私が期待している「クレジットカード引き落とし」契約は利用者にとって一度契約する手間があるがその後はわずらわしさは発生しない。
最大の違いは引き落としができなかった場合、口座引き落としだと再度引き落としを試みて、ダメだったら「督促状」を郵送し、「納付書」で支払ってもらう手間が発生するし、滞納された場合は改めて滞納徴収したり、差し押さえしたり、場合によっては債権放棄するなどたいへんな手間と労力を要することになる。
それに対して、クレジットカード引き落としの場合、債務はクレジット会社にあるから平戸市は調定時点で収納が保証されている。つまり、督促や滞納徴収にかかる費用やリスクがゼロになる。
実現のためにどんな制約があるか具体的には洗い出せていないが…
たとえば、
①受けてくれるクレジット会社があるだろうか?
②市民がわざわざクレジット契約に変更してくれるだろうか
という2点が頭に浮かぶ。
携帯電話の契約にクレジットカードを紐づけている人も増えている。今の高齢者はなんとも言えないが、10年後には多くの利用者がクレジットカード引き落としに抵抗はなくなっていると推察する。
同様に、滞納することによってスマホが使えなくなると死活問題だからスマホ契約のクレジットカードは滞納が少ないとも聞く。そのカードに市税などの支払いも乗せればクレジット会社のリスクはさらに少なくなる。
カード会社のポイントや他の特典を得られるなら利用者もありがたい。
どこか特定のクレジット会社と独占的に契約することも考えられる。先行することによるアドバンテージが最大のインセンティブとなろう。全国の自治体が同じように動き出すとしたらカード契約数が激増する。それに伴うビッグデータを保有することになる。一方で利用にかかる便宜を図ってもらう(カード会社から利用者に!)ことでクレジット会社も利用者もWin-Winになれると考える。
滞納のリスクが減り、人件費などの経費削減ができる平戸市!
金融機関口座引き落としとなんら手間は変わらず、税収納業務の効率化で市に貢献出来て、カード会社の特典も期待できる市民!
全国に先駆けて公金システムにクレジット会社が参入できて、第一人者としてシェア拡大ができ、ビッグデータが得られるクレジット会社!
これを三方良しというのではないでしょうか!現在の法律で何が不可能にしているのか知らないがそこを調べて可能にできたら楽しいだろうな。私はそこをゴールと位置付けている。
税金や保険料の収納の方法としてクレジット決済を加えるように提案したのは4期目のことだった。令和4年度からクレジット決済(のみならずスマホなどのバーコード決済)が可能になり、利用者の利便性は高まったと言える。
しかしこれでゴールではない。まったくゴールにはほど遠い。
私の言う「クレジット決済推奨」の本質は…固定資産税、国民健康保険税、後期高齢者保険税、介護保険料、水道料金などのような『定期的に市に支払いが発生するもの』を「口座引き落とし」契約のように「クレジットカード引き落とし」契約にすることを推し進めていくことである。
文字で書くととても複雑で長文になるので基本的には以下の図で説明に代えたい。
平戸市がはじめた「クレジット決済」(または「バーコード決済」)は納付書払いの1バリエーションである。
支払いをする人は支払額+振込手数料を負担することになる。市もこれらの決済方法を実現するためにシステムなどの費用がかかっている。この時点では市民も市もlose-lose。
私が期待している「クレジットカード引き落とし」契約は利用者にとって一度契約する手間があるがその後はわずらわしさは発生しない。
最大の違いは引き落としができなかった場合、口座引き落としだと再度引き落としを試みて、ダメだったら「督促状」を郵送し、「納付書」で支払ってもらう手間が発生するし、滞納された場合は改めて滞納徴収したり、差し押さえしたり、場合によっては債権放棄するなどたいへんな手間と労力を要することになる。
それに対して、クレジットカード引き落としの場合、債務はクレジット会社にあるから平戸市は調定時点で収納が保証されている。つまり、督促や滞納徴収にかかる費用やリスクがゼロになる。
実現のためにどんな制約があるか具体的には洗い出せていないが…
たとえば、
①受けてくれるクレジット会社があるだろうか?
②市民がわざわざクレジット契約に変更してくれるだろうか
という2点が頭に浮かぶ。
携帯電話の契約にクレジットカードを紐づけている人も増えている。今の高齢者はなんとも言えないが、10年後には多くの利用者がクレジットカード引き落としに抵抗はなくなっていると推察する。
同様に、滞納することによってスマホが使えなくなると死活問題だからスマホ契約のクレジットカードは滞納が少ないとも聞く。そのカードに市税などの支払いも乗せればクレジット会社のリスクはさらに少なくなる。
カード会社のポイントや他の特典を得られるなら利用者もありがたい。
どこか特定のクレジット会社と独占的に契約することも考えられる。先行することによるアドバンテージが最大のインセンティブとなろう。全国の自治体が同じように動き出すとしたらカード契約数が激増する。それに伴うビッグデータを保有することになる。一方で利用にかかる便宜を図ってもらう(カード会社から利用者に!)ことでクレジット会社も利用者もWin-Winになれると考える。
滞納のリスクが減り、人件費などの経費削減ができる平戸市!
金融機関口座引き落としとなんら手間は変わらず、税収納業務の効率化で市に貢献出来て、カード会社の特典も期待できる市民!
全国に先駆けて公金システムにクレジット会社が参入できて、第一人者としてシェア拡大ができ、ビッグデータが得られるクレジット会社!
これを三方良しというのではないでしょうか!現在の法律で何が不可能にしているのか知らないがそこを調べて可能にできたら楽しいだろうな。私はそこをゴールと位置付けている。
- 5期目トップページ
- 5期目活動の軌跡(分野別)
- プロフィール
- 理念・政策・公約
- 近藤芳人の選挙姿勢
- ブログ「パライゾ通信」
- アルバム
- バーチャル会議室
- お問合せ
- リンク
- 4期目トップページ
- 4期目活動の軌跡(時系列)
- 4期目活動の軌跡(分野別)
- 一般質問アーカイブ
最近の記事一覧

携帯用QRコード
- アクセス数

- ページビュー数
